2 avril 2026
Fonds de placement immobilier (REIT) en Irlande
Découvrez comment fonctionnent les REIT en Irlande, sociétés cotées tirant des revenus de l’immobilier, et l’aide apportée par nos avocats.
Les fonds de placement immobilier (REIT) en Irlande sont des sociétés cotées utilisées pour tirer des revenus de biens immobiliers résidentiels ou commerciaux. Ce type de fonds d’investissement est une entité juridiquement reconnue dans le monde entier, et les investisseurs étrangers qui souhaitent ouvrir une société en Irlande dans ce domaine devront faire coter la société sur le marché principal d’une bourse reconnue de l’UE (comme Euronext Dublin, anciennement l’Irish Stock Exchange). Une REIT en Irlande offre plusieurs avantages aux investisseurs : outre ceux liés aux revenus tirés de cet investissement immobilier, elle donne également accès à un modèle d’investissement moins risqué.
| En bref | |
|---|---|
| Assistance pour la création d’une REIT en Irlande | Nos avocats en Irlande proposent une assistance complète aux personnes souhaitant créer une REIT |
| Type d’entité utilisé pour créer une REIT | La société par actions est couramment utilisée. Une close company ne doit pas être utilisée |
| Conditions de cotation de la société | Une REIT doit être une société dont les actions sont cotées sur une bourse reconnue. |
| Notification spécifique pour la création d’une REIT | Si une société existante souhaite devenir une REIT, une notification est adressée à l’administration fiscale et douanière irlandaise |
| Exigences de capital pour la REIT | 25 000 EUR pour la société anonyme (public limited company) |
| Nombre de fondateurs | Au moins 1 (le Companies Act 2014 autorise les sociétés unipersonnelles, y compris les PLC) |
| Conditions relatives à la détention des actions | Doit être diversifiée |
| Peut être constituée en société ou en groupe de sociétés (OUI/NON) | Oui |
| Impôt sur les sociétés | Exonérée d’impôt sur les sociétés |
| Impôt sur les plus-values | Non applicable |
| Conditions du régime fiscal des REIT irlandaises | Pour bénéficier de l’exonération fiscale en Irlande, la REIT doit être une société résidente en Irlande |
| Droit de timbre | Les transferts d’actions au sein de la REIT sont soumis à un droit de timbre de 1 %. |
| Conditions relatives aux activités de la REIT | Tirer au moins 75 % de ses bénéfices d’une activité de location immobilière |
| Conditions relatives à l’activité de location immobilière | Comprendre au moins trois biens, aucun ne représentant plus de 40 % du total |
| Conditions de distribution des dividendes | Distribuer au moins 85 % de ses revenus sous forme de dividendes à ses actionnaires |
Notre équipe d’avocats irlandais présente brièvement dans cet article les caractéristiques des REIT en Irlande et peut, sur demande, vous assister dans la création d’un trust ainsi que vous apporter un conseil juridique essentiel sur les questions qui intéressent les investisseurs.
L’immatriculation d’une REIT en Irlande
Lors de la création d’une nouvelle société établie en tant que REIT en Irlande, les investisseurs devront présenter un ensemble de documents aux Revenue Commissioners. Les principales conditions que les investisseurs doivent remplir sont les suivantes :
- la société doit être immatriculée en tant qu’entité juridique résidente en Irlande ;
- elle doit avoir été constituée selon les procédures prévues par le Companies Act ;
- elle doit être cotée sur le marché principal d’une bourse reconnue d’un État membre de l’UE ;
- elle ne doit pas être une close company (notion liée au nombre d’investisseurs).
Si vous êtes intéressé par l’immatriculation d’une REIT résidentielle irlandaise, notre équipe peut vous donner plus de détails.
Si la législation en vigueur traite de l’immatriculation de sociétés nouvellement créées en tant que REIT en Irlande, il est également possible de transformer une société existante en REIT. Des considérations particulières s’appliquent toutefois dans ce cas, liées aux obligations fiscales de la société. En cas de transformation, la REIT ne pourra pas être utilisée pour effacer des plus-values latentes en profitant du régime fiscal spécial. Les experts de notre cabinet d’avocats en Irlande peuvent vous donner plus de détails.
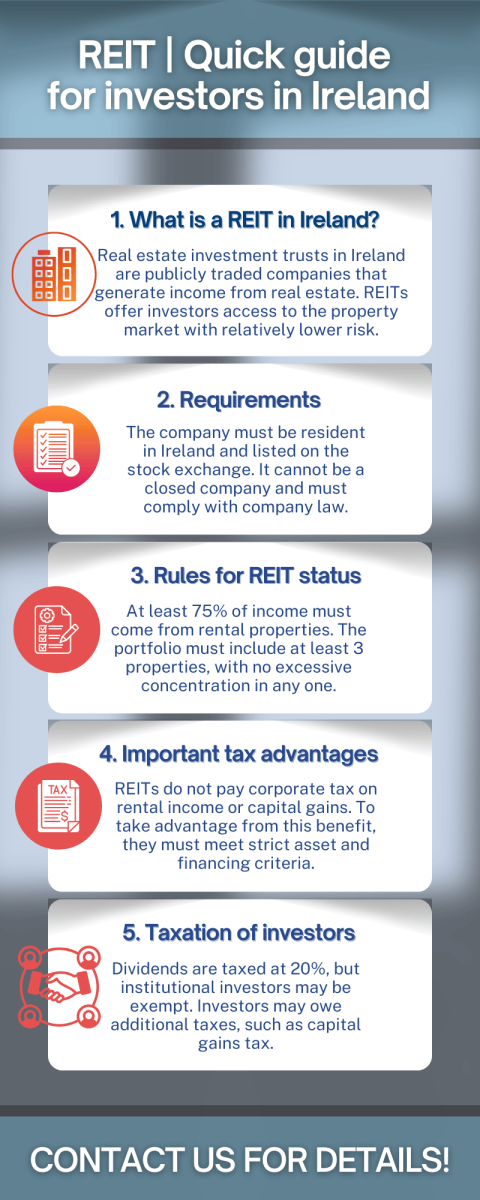
Découvrez dans l’infographie ci-dessous comment fonctionnent les REIT en Irlande et les opportunités qu’elles offrent aux investisseurs :
La fiscalité d’une REIT irlandaise
La législation fiscale irlandaise prévoit un traitement fiscal spécial pour la REIT. Pour en bénéficier, la REIT doit remplir plusieurs conditions ; dans ce cas, elle ne sera pas redevable de l’impôt sur les sociétés au titre des revenus ou des plus-values tirés de son activité de location immobilière.
Les conditions suivantes s’appliquent à une REIT résidentielle irlandaise, ainsi qu’à toutes les formes de REIT, qui souhaitent bénéficier du régime fiscal spécial :
- elle doit être considérée comme résidente fiscale irlandaise et ne peut pas être résidente fiscale ailleurs ;
- elle doit tirer au moins 75 % de ses bénéfices d’une activité de location immobilière ;
- elle doit détenir au moins 3 biens, aucun ne devant représenter plus de 40 % du total ;
- la REIT irlandaise doit respecter en permanence un ratio de 1,25 pour 1 entre ses revenus et ses frais de financement ;
- les REIT irlandaises doivent détenir au moins 75 % de leurs actifs, en valeur de marché, dans l’activité de location immobilière ;
- elle doit maintenir un ratio prêt/valeur de 50 % au maximum ;
- les REIT en Irlande doivent distribuer au moins 85 % de leurs revenus sous forme de dividendes à leurs actionnaires.
Veuillez noter que ces conditions s’ajoutent à celles présentées ci-dessus par nos avocats en Irlande concernant les principales exigences applicables à la société constituée en tant que REIT irlandaise.
Autres considérations fiscales
Comme indiqué précédemment, les sociétés qui remplissent tous les critères imposés par les autorités locales sont exonérées de l’ impôt sur les sociétés applicable aux revenus locatifs ou aux plus-values immobilières. Toutefois, l’Irlande applique une retenue à la source sur les dividendes au taux de 25 %. La réglementation prévoit une exonération de la retenue à la source sur les dividendes pour les investisseurs professionnels représentant des fonds de pension et plusieurs organismes de placement, sur laquelle notre équipe d’avocats en Irlande peut vous fournir plus de détails.
Les distributions d’une REIT irlandaise perçues par une société résidente en Irlande sont soumises à l’impôt sur les sociétés de 25 %. En outre, les investisseurs résidents en Irlande sont soumis à un impôt sur les plus-values de 33 % lors de la cession de leurs actions. Nos avocats irlandais peuvent vous donner plus de détails.
Il est important de savoir que les actionnaires sont également imposables dans le cadre d’une REIT. Si les actionnaires sont résidents fiscaux d’un pays étranger, ils peuvent bénéficier des dispositions des conventions de double imposition signées avec cet État en ce qui concerne l’imposition des dividendes.
Nos experts-comptables en Irlande peuvent répondre à vos questions sur la convention de double imposition signée entre votre pays d’origine et l’Irlande, si elle s’applique à votre situation.
Les investisseurs locaux et étrangers peuvent s’intéresser aux investissements dans des REIT irlandaises ou, s’ils le préfèrent, à l’achat de biens en leur propre nom. Nos avocats irlandais peuvent répondre à un large éventail de questions sur le marché immobilier local.
Outre nos services liés à l’achat de biens et aux investissements dans des trusts spécialisés, notre équipe peut également répondre à vos questions sur le divorce en Irlande.
Les entrepreneurs qui souhaitent obtenir plus de détails sur les REIT en Irlande peuvent s’adresser à notre cabinet d’avocats en Irlande.